

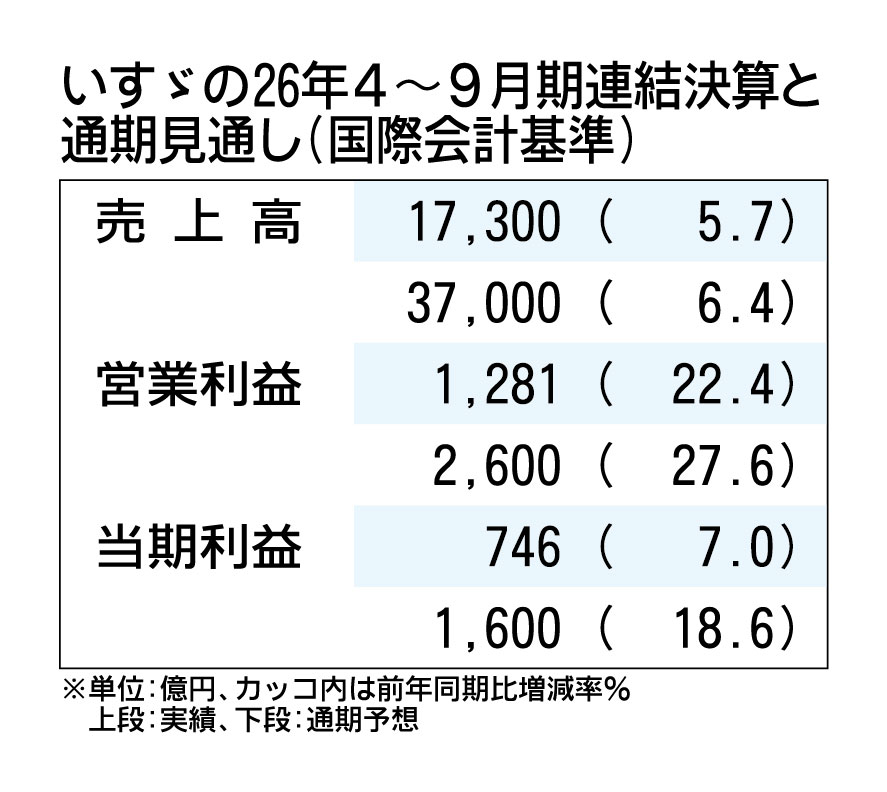
いすゞ自動車は11月6日、2026年4~9月期の営業利益が前年同期比22.4%増の1281億2000万円と、3年ぶりに増益になったと発表した。世界販売は同5%減の26万9000台だった。原材料価格の高騰による影響もあったが、価格改定と円安による効果で打ち返した。通期の売上高・営業利益見通しは据え置いたものの、中東情勢による影響の拡大や低調な国内販売などリスクも抱えている。
26年4~9月期の世界販売は、CV(商用車)が同4000台減の15万5000台、LCV(ピックアップトラックなど)が同9000台減の11万4000台だった。特に海外販売が中東情勢や船便不足の影響を受けた。
営業利益は、原材料高騰が320億円、米国関税が35億円の減益要因となった。一方、価格改定で255億円、米ドルや豪ドルなどに対する円安効果で360億円利益を押し上げ、増益となった。
27年3月期通期の世界販売見通しは60万5000台と、4~6月期時点の見通しから2000台増を見込む。ただ、国内は4~6月期のモデル切り替えによる影響と架装リードタイムの長期化が影響し、同2000台減の9万8000台となる見通し。海外CV販売は中南米市場が堅調であることから同7000台の25万7000台を予想する。LCVの世界販売はタイ市場の低迷が続いており、前年実績を3000台下回る25万台を見通す。
通期業績見通しは、税引前利益が為替差益の計上により100億円増加するものの、売上高、営業利益、純利益の予想は据え置いた。
中東情勢による通期営業利益への影響額は、4~6月期時点の見通しから140億円悪化し、540億円とした。アジアやアフリカ市場での販売減少影響こそ想定を下回る見通しだが、ナフサやアルミ価格の上昇、海上輸送費用の増加が響くとした。
同日開いた会見では、11月3日の米国中間選挙での与党・共和党の敗北による影響について、村上昇取締役常務執行役員は「関税政策や環境規制、製造業政策など、まだまだ分からない部分がある。大きな変化の可能性もあるが、適切に柔軟に対応したい」と話した。27年初頭の生産開始を予定するサウスカロライナ州の新工場についても「方針に大きな変更はない」とした。