

4~9月期業績と通期見通し
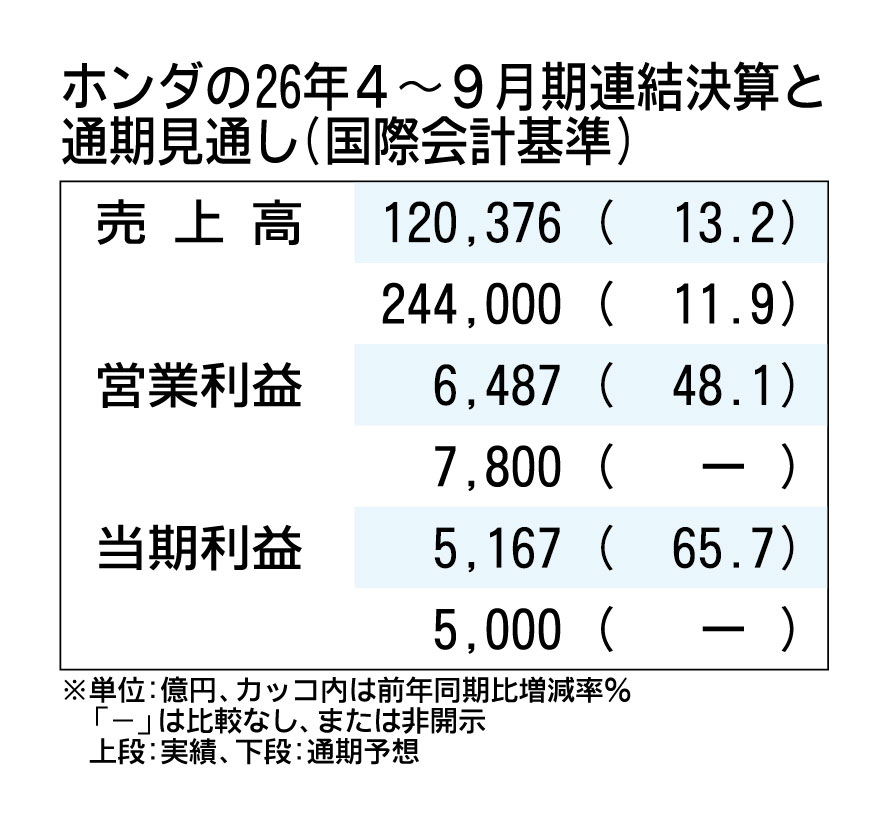
ホンダは11月10日、2027年3月期業績見通しを上方修正した。北米での販売好調や価格改定などの影響に加えて円安の為替影響により、売上高に当たる売上収益は前回見通しから2500億円増の24兆4000億円、営業利益は1300億円増の7800億円、当期純利益は1000億円増の5000億円とした。
四輪車の販売見通しは、中国での販売減少を反映し前回公表から23万台少ない316万台へ下方修正した。ハイブリッド車(HV)が好調な北米に関しては、3万台増の173万5000台を見込む。
四輪車販売台数は減少するものの、販売単価が高い北米市場の増加と二輪車の好調が営業利益を押し上げる。期中のドル円レートを前回見通しから1円円安の156円とし、為替影響で390億円の増加を見込む。
通期見通しにおける電気自動車(EV)開発中止に伴う損失(5200億円)と、中東情勢悪化に伴う原材料価格高騰のマイナス影響(3600億円)は据え置いた。
26年4~9月期決算は、売り上げと営業利益が2年ぶり、当期純利益は3年ぶりにプラスに転じた。営業利益にはEV関連損失として4848億円を織り込んだ。
同日、オンラインで開いた決算説明会で貝原典也副社長は「下期も不透明な事業環境は続くが、顧客の期待に応えられるような製品、サービスを提供しながら成長戦略に取り組んでいく」と述べた。