

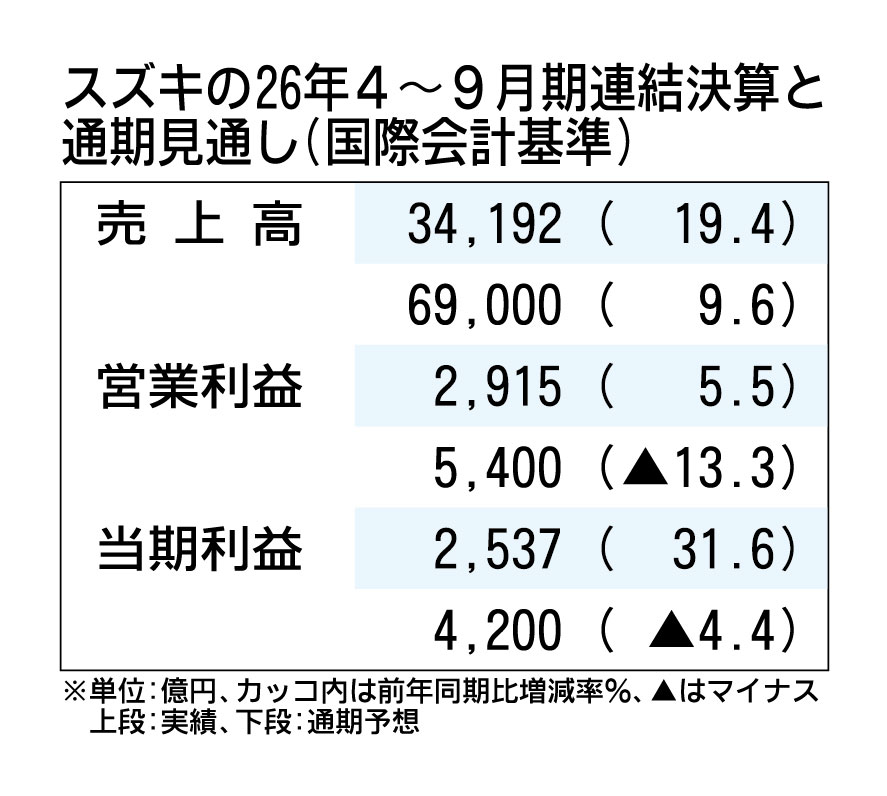
スズキは11月10日、2026年4~9月期決算を発表した。売上高に当たる売上収益は前年同期比19.4%増の3兆4192億円、営業利益は同5.5%増の2915億円、当期利益は同31.6%増の2537億円で、売上収益と当期利益は過去最高を更新した。主力のインド市場での販売好調や為替などで増収増益となった。27年3月期見通しは、原材料高騰などを踏まえ、売上収益や営業利益、当期利益で前回公表値を据え置いたが、販売台数では四輪車が前回公表値から12万2000台増の370万2000台、二輪車は6万台増の239万8000台と上方修正した。
4~9月期の営業利益の増減では、原材料価格変動で1510億円の減益要因となったものの、為替(520億円)、台数増減(705億円)、売上構成変化など(699億円)などが増益要因となり、マイナス分をカバーした。
販売台数では、インドが同35.4%増の110万台と大幅に増加。昨年からの物品・サービス税(GST)引き下げに伴う需要増が続いている。パキスタンも同26.7%増の5万4000台と好調だった。国内は同0.3%減の35万4000台だった。
27年3月期通期見通しは、原材料価格の影響をインドでの販売増でカバーすることを踏まえて前回予想を据え置いた。税引き前利益のみ、7~9月期の金融資産評価損を織り込み、前回公表値から300億円減の6900億円とした。
原材料価格の高騰による影響額は、前回予想の2400億円から2700億円に引き上げた。鈴木俊宏社長は「原材料高騰分は稼ぐ力の強化など、自分たちでできることはやっていくつもりだが、それだけではカバーしきれていない。価格見直しも含めて対応していきたい」と話した。
四輪車の販売見通しは370万2000台とした。前回公表値に比べ、国内は同4000台減の72万1000台としたが、インドを含むアジアは同39万4000台増の246万8000台に引き上げた。
二輪車販売見通しは239万8000台。インドで同9万5000台増の129万7000台、アジアで同4000台増の64万8000台を見込む。