

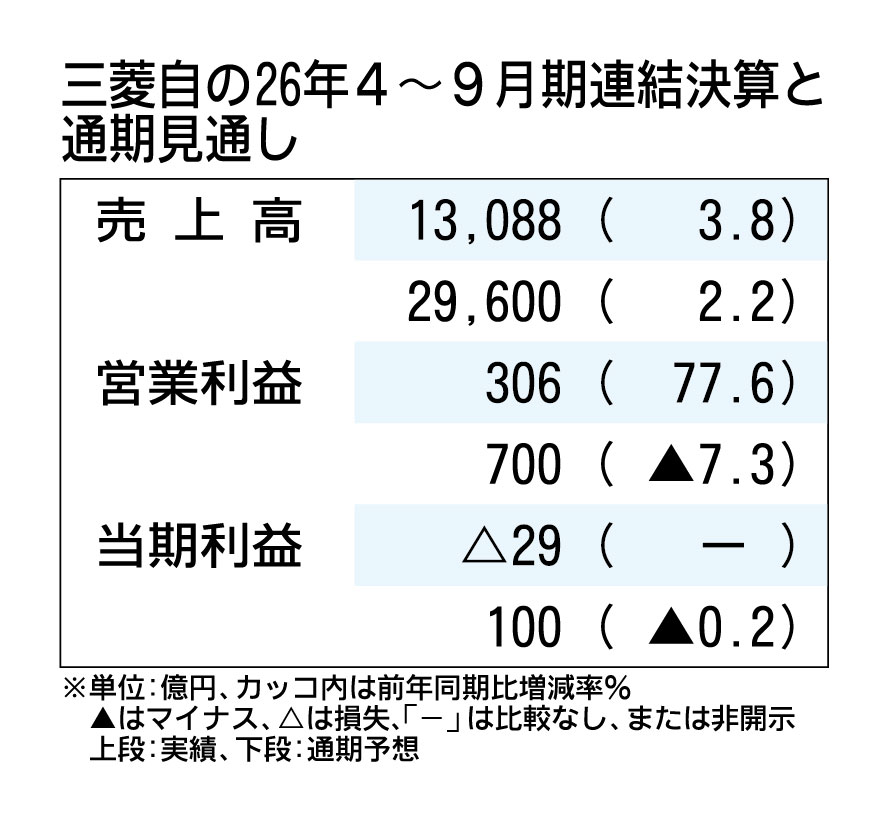
三菱自動車は11月6日、2027年3月期業績予想を下方修正すると発表した。売上高は前回公表値から3000億円減の2兆9600億円、営業利益は同200億円減の700億円、当期純利益は同150億円減の100億円とした。販売台数は9万3000台減の76万4000台。中東情勢の影響により、主力の東南アジア諸国連合(ASEAN)や豪州などで燃料高による電動車シフトの加速や資材費高騰の継続などを踏まえて見直した。
通期の営業利益見通しでは、売価改善(280億円)、為替(409億円)の増益を見込むが、資材費や輸送費が601億円の押し下げとなる見通し。利益変動要因のうち、中東影響は450億円を見込む。
販売台数見通しは全ての地域で下方修正した。ASEANは同4万9000台減の21万6000台、豪州・ニュージーランドで同1万7000台減の5万2000台。国内は軽自動車の販売低迷などを踏まえ、同4000台減の13万6000台とした。岸浦恵介社長は「燃料価格の上昇で(ASEANや豪州では)電動化シフトが想定以上に広がっており、商品ラインアップで(需要との)ギャップが生じ、販売が厳しい」と話した。
今後は、ASEANでは需要が堅調なハイブリッド車(HV)、豪州では年内に鴻海(ホンハイ)精密工業傘下の鴻華先進科技(フォックストロン)からOEM(相手先ブランドによる生産)供給を受ける電気自動車(EV)など、需要に応じたラインアップ強化で販売回復を目指す。
また、タイや豪州、日本では下期に新型「パジェロ」を投入する。タイは10月に投入済みで、日本と豪州では12月中旬に発売する。11月5日時点で3カ国合計で9000台を受注したといい、岸浦社長は「下期は好調なパジェロで販売やブランド強化につなげたい」とした。
26年4~9月期決算は、売上高が前年同期比3.8%増の1兆3088億円、営業利益が同77.6%増の306億円で、29億円の最終赤字(前期は92億円の赤字)となった。ASEANや豪州での販売減や資材費の高騰、販売費の増加などが影響した。
利益面では為替(302億円)などが増益要因となったものの、資材費・輸送費(242億円)や販売費(112億円)で減益となった。このうち中東情勢影響は約190億円だった。
販売台数は、同7%減の35万8000台。国内は「デリカ」シリーズの好調で同7%増の6万2000台だったが、ASEAN(同11%減)、豪州・ニュージーランド(同31%減)、欧州(同30%減)で大幅減となった。